Beleidsvoornemens
De treasuryfunctie van de gemeente heeft als belangrijkste doel het beschermen van het gemeentelijk vermogen en de renteresultaten tegen financiële risico’s. Hierbij gaat het onder meer om renterisico’s, koersrisico’s, kredietrisico’s en liquiditeitsrisico’s. De kaders en richtlijnen voor het treasurybeleid zijn vastgelegd in het Treasurystatuut van de gemeente Eemsdelta, vastgesteld op 4 januari 2021.
Op grond van dit statuut mag de gemeente leningen of garanties in het kader van de publieke taak uitsluitend verstrekken aan derden die hiervoor door de gemeenteraad zijn goedgekeurd. Het gebruik van derivaten is alleen toegestaan voor het beheersen van financiële risico’s en mag niet gericht zijn op het genereren van inkomsten door het aangaan van extra risico’s. Daarnaast worden nieuwe leningen en uitzettingen afgestemd op de bestaande financiële positie van de gemeente en de liquiditeitenplanning.
Relatiebeheer
Het totale betalingsverkeer vindt plaats bij twee banken. Dit zijn de Bank Nederlandse Gemeenten (BNG) en Rabobank. Het betalingsverkeer tussen het Rijk en de gemeente vindt geheel plaats via de BNG.
Schatkistbankieren
Op grond van de wet FIDO worden alle gemeenten verplicht om hun overtollige liquide middelen aan te houden in de schatkist bij het ministerie van Financiën. Het woord ‘overtollig’ verwijst naar alle middelen die decentrale overheden niet onmiddellijk nodig hebben voor de publieke taak. Geld en vermogen mogen niet langer bij bijvoorbeeld banken buiten de schatkist worden aangehouden.
De hoogte van het drempelbedrag is gekoppeld aan de financiële omvang van een decentrale overheid en wordt berekend als een percentage van het begrotingstotaal. Sinds 1 juli 2021 bedraagt dit drempelbedrag 2% van de begroting. Voor de gemeente Eemsdelta komt dit neer op € 5,6 miljoen. Dit betekent dat de gemeente maximaal € 5,6 miljoen aan overtollige middelen buiten de schatkist mag aanhouden.
De omvang van de middelen die in de schatkist worden aangehouden, hangt samen met het verloop van de gemeentelijke kasstromen. Daarbij zijn met name de momenten waarop uitgaven worden gedaan en inkomsten worden ontvangen van invloed op de liquiditeitspositie. Ontvangsten van het Rijk worden niet altijd gelijktijdig besteed. Hierdoor kunnen tijdelijk hogere saldi ontstaan die in de schatkist worden aangehouden.
De hoogte van het saldo in de schatkist heeft direct invloed op de renteopbrengsten van de gemeente. Wanneer de beschikbare middelen toenemen, nemen bij een gelijkblijvend renteniveau ook de renteopbrengsten toe. Omgekeerd leiden lagere saldi in de schatkist tot lagere rente-inkomsten. De ontwikkeling van de liquiditeitspositie en de marktrente zijn daarmee belangrijke factoren voor de geraamde renteopbrengsten in de begroting.
Financiering
De financiering van gemeentelijke activiteiten vindt plaats op basis van integrale financiering, waarbij de totale financieringsbehoefte van de gemeente leidend is. Gelet op de huidige renteontwikkelingen wordt eerst optimaal gebruikgemaakt van de beschikbare ruimte binnen de kasgeldlimiet. Hierdoor kan de gemeente voor de voorfinanciering van onder meer investeringen gebruikmaken van kortlopende financiering.
Het moment waarop wordt overgegaan van kortlopende naar langlopende financiering is afhankelijk van de ontwikkelingen van de rente op de korte en lange termijn en van de beschikbare ruimte binnen de kasgeldlimiet. De looptijd van een langlopende lening wordt vervolgens afgestemd op de aard van de te financieren investeringen, de looptijd van de bestaande leningenportefeuille en de rentetarieven voor de verschillende looptijden. Bij het aantrekken van langlopende geldleningen worden offertes opgevraagd bij ten minste twee financiële instellingen.
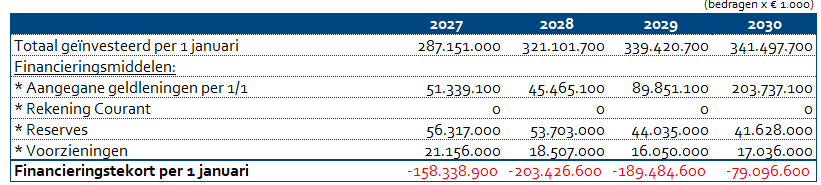
Zoals uit bovenstaand overzicht blijkt, verwachten wij een financieringstekort, welke sterk afloopt in omvang in 2030. Van de totaal op lange termijn geplande investeringen is uiteindelijk rond € 341 miljoen in 2030 gefinancierd met op lange termijn beschikbare middelen. Als gevolg van liquiditeitstekorten op de lange termijn zijn er al vast geldleningen gepland. De laatst opgenomen geldlening dateert van 2019. Hierna is er niet meer geleend. Dit heeft te maken met de middelen die we ontvangen voor batch 1588, NCG, etc. Dit geld wordt vooruitontvangen en wordt de komende jaren geïnvesteerd. Daardoor is er nu ruimte om ook de andere lopende uitgaven te dekken. Uiteindelijk zal er over een aantal jaren een inhaalslag plaats moeten vinden met betrekking tot financiering. Dit is nu gepland vanaf 2028.
Het financieringstekort geeft weer hoeveel nieuwe leningen naar verwachting nodig zijn, rekening houdend met de ontwikkeling van de overige balansposten volgens de begroting. Hierbij gaat het onder meer om investeringen in vaste activa, reserves en bestaande schulden.
De gemeente past totaalfinanciering toe. Dat betekent dat financieringsmiddelen worden aangetrokken of overtollige middelen bij de schatkist worden gestald op basis van de daadwerkelijke liquiditeitsbehoefte van de gemeente. Deze behoefte wordt bepaald door het saldo van alle uitgaven en ontvangsten. In de praktijk blijkt de werkelijke liquiditeitsbehoefte vaak lager te zijn dan het begrote financieringstekort.
De Wet FIDO schrijft voor dat pas geleend mag worden wanneer de middelen daadwerkelijk nodig zijn. Daarnaast moet de looptijd van een lening aansluiten bij de periode waarin de liquiditeitsbehoefte bestaat. Daarom worden langlopende leningen alleen afgesloten als sprake is van een structurele financieringsbehoefte.
Verwachte verloop portefeuille vaste geldleningen
In onderstaande tabel staat het verwachte verloop van de langlopende vaste geldleningen:
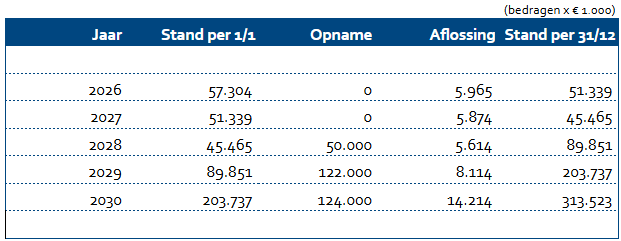
Zoals hierboven reeds genoemd zijn er vanaf 2028 financieringen benodigd uitgaande van de huidige liquiditeitsbegroting en wat we nu weten.
Schema rentetoerekening en rente omslagpercentage
Rentetoerekening:
Wij betalen rente over de leningen die wij bij een bank afsluiten. Deze leningen sluiten we af om onze investeringen te kunnen betalen. De rente over deze leningen rekenen we toe aan de gedane investeringen en verdelen de lasten over de begroting op taakveldniveau.
Rente-omslagpercentage:|
Op grond van de geldende regelgeving mag aan de gemeentelijke taakvelden niet meer rente worden toegerekend dan de rente die de gemeente naar verwachting per saldo betaalt. Voor 2027 wordt uitgegaan van een saldo van betaalde en ontvangen rente op de externe financiering waarbij de renteopbrengsten hoger zijn dan de rentelasten. Er mag daarom geen rente worden toegerekend aan de taakvelden.
Voor het begrotingsjaar 2027 bedraagt de omslagrente 0%. Dit is het gevolg van het feit dat de verwachte renteopbrengsten uit schatkistbankieren hoger zijn dan de verwachte rentelasten op de afgesloten leningen. Dit is weergegeven in onderstaande tabel.
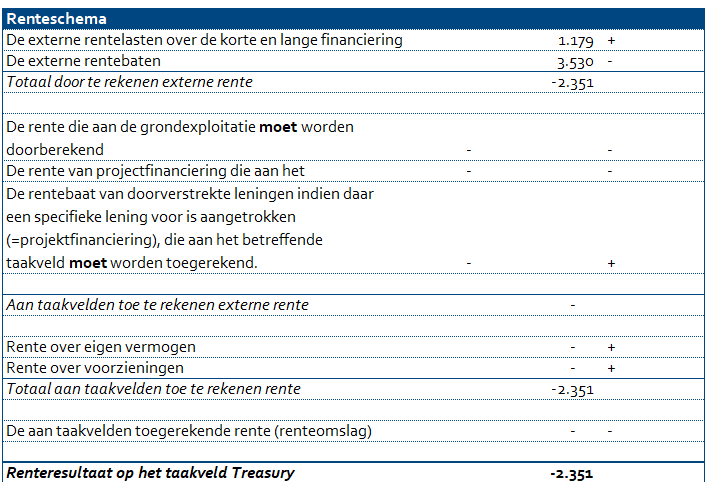
In 2029 is dit wel weer het geval doordat het saldo schatkistbankieren daalt en er dan meer rente betaald wordt dan dat wij ontvangen.
Kasbeheer
De liquiditeitspositie moet zodanig zijn dat verplichtingen tijdig kunnen worden nagekomen. De NV Bank Nederlandse Gemeenten (BNG) moet het betalingsverkeer uitvoeren.
Renterisicobeheer
In de wet FIDO is een kasgeldlimiet en een renterisiconorm gegeven om de invloed van (externe) rentewijzigingen op de financiële resultaten van de gemeente te beperken. Dit wordt hieronder verder uitgewerkt.
Kasgeldlimiet
De kasgeldlimiet stelt een grens aan de omvang van de kortlopende financiering van de gemeente, dat wil zeggen financiering met een looptijd van maximaal één jaar. De limiet wordt berekend als 8,5% van het begrotingstotaal aan het begin van het jaar. Door deze norm wordt voorkomen dat gemeenten te veel afhankelijk worden van kortlopende financiering en daarmee een te groot renterisico lopen. Op grond van de Wet financiering decentrale overheden (Wet Fido) mag de kasgeldlimiet niet worden overschreden.
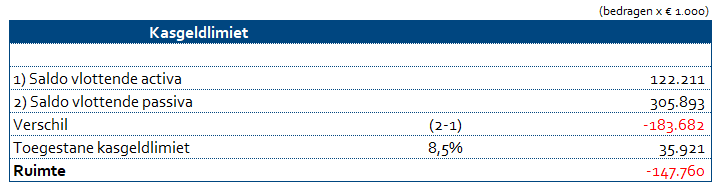
Uit bovenstaande tabel blijkt dat er geen ruimte is in de kasgeldlimiet. Dit wordt veroorzaakt door de aardbevingsmiddelen die zijn opgenomen onder de vlottende passiva als vooruitontvangen bedragen. Zodra deze middelen zijn uitgegeven wordt de kasgeldruimte weer positief. Dit betekent dat we bij een (tijdelijk) liquiditeitstekort niet kunnen profiteren van de rente op kortlopende leningen welke doorgaans lager is dan de rente op langlopende leningen.
Renterisiconorm
De renterisiconorm houdt in, dat de jaarlijks verplichte aflossingen en de renteherzieningen niet meer mogen bedragen dan 20% van het begrotingstotaal. Deze norm beperkt zich tot de eigen treasury-activiteiten. De renterisiconorm is een bedrag ter grootte van een percentage van het totaal van de begrotingsomvang bij aanvang van het begrotingsjaar. De renterisiconorm mag niet worden overschreden op grond van de Wet FIDO.
In de volgende tabel wordt de renterisiconorm weergegeven:
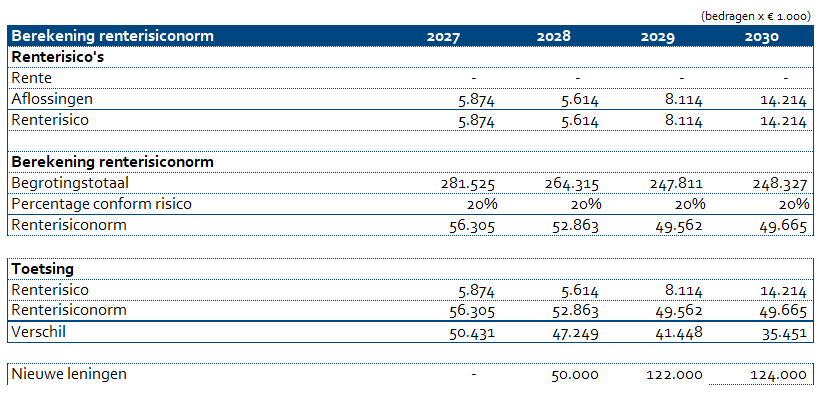
Uit bovenstaande tabel blijkt dat de gemeente vanaf 2027 de renterisiconorm niet zal overschrijden. In totaal wordt € 5,8 miljoen aan leningen afgelost in 2027. We hebben geen renteherzieningen. Alle leningen hebben een vast rentepercentage voor de gehele looptijd. De renterisiconorm bedraagt in 2027 € 56,3 miljoen, zodat er € 50,4 miljoen aan ruimte is.