Hieronder worden de belastingsoorten toegelicht en de verklaring van de ontwikkeling van de opbrengst beschreven.
Onroerendezaakbelasting (OZB):
De onroerendezaakbelasting (OZB) vormt de voornaamste gemeentelijke heffing. Zowel in omvang maar ook in de bestedingsvrijheid. De opbrengsten behoren tot de algemene middelen en kunnen naar eigen inzicht ingezet worden. Het primaire doel van de heffing is het genereren van inkomsten. De hoogte van de aanslag hangt af van de WOZ-waarde van de onroerende zaak en de door de gemeenteraad vastgestelde tarieven.
De onroerendezaakbelasting bestaat uit eigenarenbelasting voor woningen en niet/woningen en een gebruikersbelasting voor niet/woningen.
De heffingen voor onroerendezaakbelasting zijn afhankelijk van de WOZ-waarde van het vastgoed. Het belastingtarief is een percentage van de vastgestelde WOZ-waarde. Elk jaar wordt de WOZ-waarde van woningen en niet-woningen opnieuw vastgesteld.
De OZB-opbrengst stijgt door twee componenten:
- Indexering op basis van de prijsontwikkeling van het bruto binnenlands product (BBP), conform de uitgangspunten uit de Kadernota 2027.
- Extra stijging van 2,5% volgens de besluitvorming “Eemsdelta in balans 2.0”.
Rioolheffing:
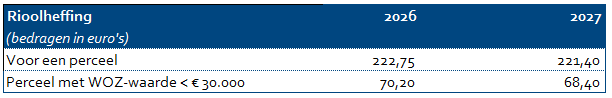
De rioolheffing is een bestemmingsheffing waarmee de gemeente de kosten dekt voor het inzamelen, transporteren en verwerken van afvalwater en de uitvoering van de wettelijke zorgplichten voor hemelwater en grondwater. De heffing wordt opgelegd aan de gebruiker en mag maximaal 100% kostendekkend zijn.
Bij de vaststelling van de tarieven houden we rekening met de beschikbare middelen in de egalisatie-voorziening riool. Deze voorziening wordt ingezet om ongewenste tariefschommelingen te dempen en een geleidelijke ontwikkeling van de woonlasten mogelijk te maken. In 2027 wordt een bedrag van €397.800 aan de voorziening onttrokken om het tarief te verlagen. Hierdoor blijft de kostendekkendheid op 100%. Zonder deze inzet zou de kostendekkendheid uitkomen op 92,3%. Vergeleken met 2026 daalt het tarief in 2027 met €1,40.
De tarieven bedragen:
Afvalstoffenheffing:
De afvalstoffenheffing is een bestemmingsheffing die de kosten dekt voor het inzamelen, transporteren en verwerken van huishoudelijk afval. De heffing wordt opgelegd aan de gebruiker en mag maximaal 100% kostendekkend zijn. In 2023 is het beleid voor de Afvalstoffenheffing geharmoniseerd en wordt de Diftarmethode toegepast. De invoering van Diftar voor hoogbouw is inmiddels afgerond. Bewoners van hoogbouw en van het centrumgebied van Delfzijl en Appingedam maken gebruik van ondergrondse afvalcontainers die met een afvalpas kunnen worden geopend. Hierdoor hebben ook deze huishoudens invloed op hun afvalkosten door de hoeveelheid aangeboden restafval te beperken.
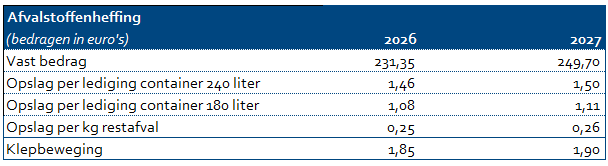
Vanaf belastingjaar 2026 geldt voor gebruikers van ondergrondse containers een tarief dat bestaat uit een vastrecht, vermeerderd met een bedrag per klepbeweging. Hiermee sluit de tariefstructuur beter aan bij het principe dat huishoudens betalen naar de mate waarin zij restafval aanbieden.
Het vaste tarief voor afvalstoffenheffing stijgt in 2027 ten opzichte van 2026. Hiermee stijgt ook de totale opbrengst.
Bij het vaststellen van de tarieven wordt rekening gehouden met de beschikbare middelen in de egalisatie-voorziening afval. Deze voorziening wordt ingezet om ongewenste tariefschommelingen te dempen en een geleidelijke ontwikkeling van de woonlasten mogelijk te maken. In 2027 wordt een bedrag van € 333.500 aan deze voorziening onttrokken om het tarief te verlagen. Hierdoor blijft de kostendekkendheid op 100%. Zonder deze inzet zou de kostendekkendheid uitkomen op 96,0%.
De tarieven bedragen:
Dit leidt tot de volgende gemiddelde aanslag bedragen:
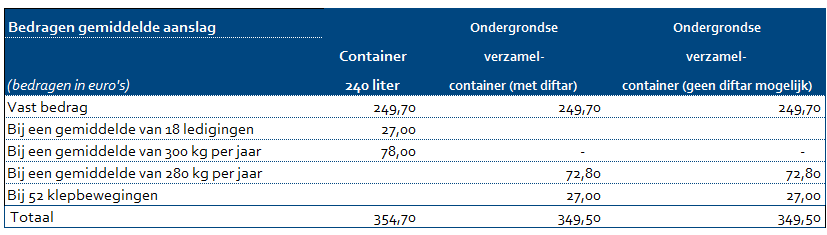
Het gemiddelde aanslagbedrag is €354,70. Uitgaande van 18 ledigingen (240 liter container) en 300 kg afval.
Het gemiddelde aanslagbedrag voor de ondergrondse verzamelcontainer is €349,50. Uitgaande van het vastrecht en 52 klepbewegingen met gemiddeld 280 kg afval per jaar.
Leges
Leges zijn rechten die de gemeente in rekening brengt voor specifieke diensten die op verzoek van inwoners, bedrijven of instellingen worden verleend. Hierbij kan worden gedacht aan de afgifte van reisdocumenten en rijbewijzen, of aan het behandelen van aanvragen voor vergunningen en andere besluiten.
Hoewel er geen directe koppeling hoeft te zijn tussen het tarief van een specifieke dienst en de bijbehorende kosten, geldt wel dat de legesverordening als geheel niet meer dan 100% kostendekkend mag zijn.
De daling in de opbrengst leges is te verklaren door daling van de verwachte opbrengsten leges bouwactiviteiten. Daarnaast wordt op basis van de realisatie 2025 verwacht dat de opbrengsten leges telecommunicatiewet in 2027 zullen toenemen en de opbrengsten rijbewijzen en reisdocumenten af zullen nemen.
Toeristenbelasting, Begrafenisrechten, Liggeld woonschepen, havengelden, marktgelden:
Zoals gemeld onder het kopje “Algemeen - Kadernota 2027” worden deze belastingen en heffingen geïndexeerd op basis van de prijsontwikkeling van het Bruto Binnenlands Product (BBP), zoals opgenomen in de Meicirculaire 2026. Voor 2027 bedraagt deze index 2,50%.
Reclamebelasting
De reclamebelasting geheven wordt op verzoek van Stichting Promotie Activiteiten Appingedam (SPAA) en de Handelvereniging Het Dok Delfzijl. Beide organisaties bepalen de hoogte van de tarieven en eventueel de verbijzondering hiervan.